Domain qsfq.de kaufen?
Wir ziehen mit dem Projekt
qsfq.de um.
Sind Sie am Kauf der Domain
qsfq.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qsfq.de kaufen?
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **

Ähnliche Suchbegriffe für Grunderwerbsteuer
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Montageaufpreis für Sonderbohrungen - DienstleistungSpezialbohrungen Beim Einbau unserer Duschkabinen auf speziellen Fliesen wie Granit, Feinsteinzeug oder sonstigen harten Fliesenmaterialen ist ein erhöhter Zeitaufwand und Spezialwerkzeug notwendig.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **


Wem steht die Grunderwerbsteuer zu?
Die Grunderwerbsteuer steht grundsätzlich dem Bundesland zu, in dem sich die erworbene Immobilie befindet. Sie wird beim Kauf oder Erwerb von Grundstücken oder Immobilien fällig und richtet sich nach dem jeweiligen Steuersatz des Bundeslandes. Die Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann bis zu 6,5% des Kaufpreises betragen. Die Einnahmen aus der Grunderwerbsteuer fließen in den Haushalt des jeweiligen Bundeslandes und werden dort für verschiedene Zwecke verwendet. **
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - weißWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
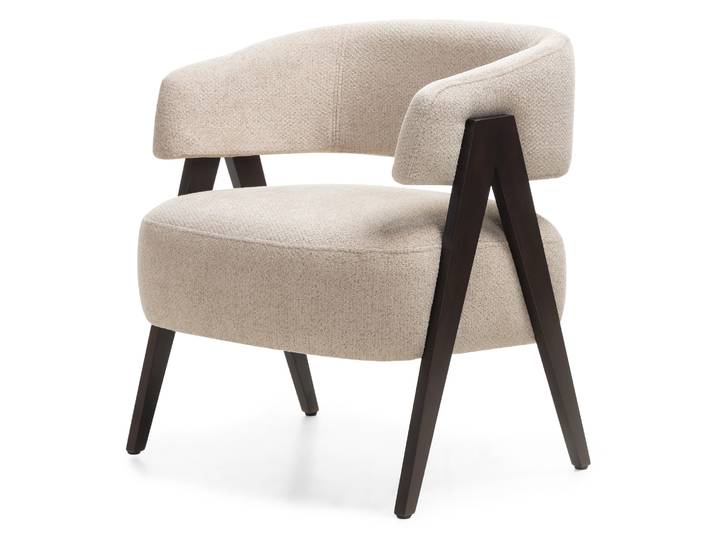
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
-
Kermi Montageaufpreis für Sonderbohrungen - DienstleistungSpezialbohrungen Beim Einbau unserer Duschkabinen auf speziellen Fliesen wie Granit, Feinsteinzeug oder sonstigen harten Fliesenmaterialen ist ein erhöhter Zeitaufwand und Spezialwerkzeug notwendig.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bruschke, Gerhard: Grunderwerbsteuer, Kraftfahrzeugsteuer und andere VerkehrsteuernGrunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern , Neben der Grunderwerb- und der Kraftfahrzeugsteuer werden in dem Band auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer erläutert. Die 8. Auflage wurde komplett überarbeitet und unter Berücksichtigung des Kreditzweitmarktförderungsgesetzes und weiteren Änderungsgesetzen sowie der neuesten Rechtsprechung und Verwaltungsauffassung aktualisiert. Die Ausführungen zu den Bereichen Versicherung-, Feuerschutz-, Rennwett- und Lotteriesteuer vermitteln Spezialwissen, welches in dieser Kommentarform auf dem Markt kaum erhältlich ist. Grunderwerbsteuer und Kraftfahrzeugsteuer werden besonders ausführlich dargestellt. Dieser Band ist besonders für die Praxis und das Studium interessant. Mit dieser Auflage liegt erneut ein hochaktueller Spezialkommentar vor, der ein breites Spektrum abdeckt und insbesondere auf den Gebieten Versicherungssteuer, Feuerschutzsteuer sowie Rennwett- und Lotteriesteuer nahezu konkurrenzlos sein dürfte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241014, Titel der Reihe: Grüne Reihe#.#, Autoren: Bruschke, Gerhard, Edition: REV, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 544, Keyword: Deutschland; Feuerschutzsteuer; Grunderwerbsteuer; Kraftfahrzeugsteuer; Lotteriesteuer; Rennwettsteuer; Verkehrsteuern; Versicherungsteuer, Fachschema: Verkehrsrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 214, Breite: 150, Höhe: 35, Gewicht: 758, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wem steht die Grunderwerbsteuer zu?
Die Grunderwerbsteuer steht grundsätzlich dem Bundesland zu, in dem sich die erworbene Immobilie befindet. Sie wird beim Kauf oder Erwerb von Grundstücken oder Immobilien fällig und richtet sich nach dem jeweiligen Steuersatz des Bundeslandes. Die Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann bis zu 6,5% des Kaufpreises betragen. Die Einnahmen aus der Grunderwerbsteuer fließen in den Haushalt des jeweiligen Bundeslandes und werden dort für verschiedene Zwecke verwendet. **
-
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.